Luces: lo que el modelo revela sin proclamarlo y que ilumina un nuevo sendero a seguir.
Sombras: lo que el modelo resalta, pero queda oscurecido cuando se somete a análisis.
En Readmagine 2024 escuché a Madeline McIntosh, antigua CEO de Penguin Random House USA, explicar el modelo de negocio de Authors Equity.
Tres socios que fundan una editorial que califican de diferente. Los tres, ex directivos de grandes grupos editoriales estadounidenses, profesionales con una larga experiencia en alta gestión a sus espaldas, ergo, gente que sabe muy bien de qué habla, gente a la que una cuestiona sólo tras una pausada reflexión.
Les apoya el capital inversor de tres autores superventas entre los que se cuenta James Clear, el de Hábitos atómicos.
Como cofundadora, McIntosh contó que la idea central de Authors Equity es modificar la relación contractual entre la editorial y los autores para poner al autor en una posición económicamente más equilibrada. Calificó este «nuevo» concepto como «autorcéntrico», pues sustituye el esquema clásico de reparto de beneficios basado en anticipo y royalties por la anulación de los anticipos compensada por un aumento en los royalties ¡hasta el 70%! Según ella, de esta forma se alinean los incentivos: Si el libro funciona, autor y editorial ganan más; si no, la editorial no queda lastrada por el coste de un anticipo alto.
Sinceramente, su explicación me dejó fría. Lo que estaba escuchando no era una novedad, sino un modelo muy parecido al de la edición híbrida, pero en versión VIP, para autores consagrados.
Llevaba ya un tiempo siguiendo el trabajo de She Writes Press, una editorial autocalificada de híbrida, y poca diferencia estaba viendo entre su modelo y el de Authors Equity.
Sin embargo, el discurso de aquella dama de la edición descubriendo la sopa de ajo me hizo reflexionar sobre la fortuna de tener un banco de pruebas como Authors Equity, dirigido por lo más granado de la industria y con clientes-autores rodados y con prestigio. Un laboratorio editorial de lujo con cobayas millonarias que podía dar visibilidad a un modelo que, creía entonces y creo ahora, merece ser estudiado con atención.
Dos años después, la IA de hoy nada tiene que ver con el retoño de entonces, la oferta de libros supera a la demanda y la perspectiva que se abre ante el sector editorial refuerza, entre otros, el modelo autorcéntrico de las editoriales híbridas.
Dos años después, Authors Equity sigue sin representar una revolución, pero su modelo se ha ido ampliando con nuevas formas de negocio que le dan un nuevo interés.
La fina línea entre la edición híbrida en general y el modelo de Authors Equity
La edición híbrida es una forma de publicación que combina factores de la edición tradicional y de la autoedición. Un modelo muy digno e injustamente denostado.
Se caracteriza por la combinación simultánea de tres elementos: selección editorial real (no se acepta cualquier manuscrito), riesgo compartido con el autor (que no recibe anticipo y financia monetariamente parte de los costes) y una red de distribución comercial sólida.
Si la empresa no selecciona los libros del catálogo, sino que acepta clientes dispuestos a pagar por publicar, hablamos de autoedición o de una compañía de servicios, aunque muchas empresas de ese sector se empeñen en lo contrario.
Es precisamente la confusión con la autoedición lo que ha lastrado siempre la edición híbrida, y hay una línea muy fina entre ésta y el modelo de Authors Equity, por eso los fundadores no se reconocen en este marco, pese a que comparten el riesgo con el autor, quien no sólo no recibe un anticipo sobre los ingresos sino que, además, aporta su actividad promotora y su audiencia (comunidad propia, capacidad de promoción y marca personal).
¿Por qué no al anticipo?
La justificación que dan los fundadores Clear y MacIntosh para no dar anticipo a sus autores tiene que ver con el sistema de pujas, la subasta en la que se convierte la compra de los derechos de un libro codiciado por varias editoriales.
El anticipo es una apuesta, una inversión con riesgo de fracaso en el retorno. Para compensar ese posible fracaso, las editoriales deben hacer muchas apuestas, contratar muchos libros para asegurarse de que el éxito de uno pueda compensar las pérdidas de los demás. Pero hacer muchas apuestas obliga a jugar a escala, y la escala no casa bien con la excelencia, ya que el reparto del tiempo y el presupuesto que se pueden dedicar a cada libro se reduce. Con el mismo presupuesto y el mismo personal hay que atender a muchos más libros, y eso redunda en las ventas a largo plazo.
Authors Equity dice no querer jugar en esas ligas porque su estrategia está en trabajar sobre seguro con libros con ventas aseguradas durante años; pocos libros a los que dedicar mucha atención y de los que se pueda obtener gran rentabilidad. El objetivo es que el autor se lucre de la vida completa de la obra y no de un anticipo.
El 70% en royalties para el autor, ¿es tan bonito como suena?
En compensación a la ausencia de anticipo, el autor percibe un porcentaje mayor en derechos: el famoso promedio del 70% que constituye la base del «autorcentrismo» que pregona Authors Equity.
«Tomamos la facturación y deducimos los costes directos de publicación. Cualquier cosa que no sea un coste [de estructura] para la empresa, pero sí algo necesario (como contratar a un freelance, comprar papel o publicar un anuncio), la deducimos de la facturación para llegar al beneficio. Con eso, la mayor parte queda para el autor, una media del 70%.»
Hemos de tener en cuenta que es una empresa estadounidense, por lo que conviene distinguir entre la facturación de la editorial (revenue), los ingresos netos por ventas (net sales) y el beneficio que finalmente se reparte. McIntosh se refiere a este último: a los ingresos obtenidos por la editorial, una vez descontados los márgenes y los descuentos del canal, se les restan también los costes directos de edición, producción y marketing. Y una vez deducidos todos estos costes del precio, la base sobre la que calcular el royalty ha adelgazado mucho.
La ausencia de anticipo y esta base de cálculo estrecha hacen que cobre sentido el 70% de royalties otorgado al escritor. Un porcentaje que no resulta tan deslumbrante cuando se entiende que no se aplica a los, digamos, 20 euros del precio del libro (fórmula usada en España y Latinoamérica), sino a los hipotéticos 2 que le quedan a la editorial tras restar del precio TODOS los costes. Como dicen los americanos, peanuts.
Siguiendo con los números del ejemplo, en la fórmula tradicional, por un libro con precio de 20 euros (sin IVA) el autor se lleva una media de 2 euros por ejemplar. Mientras que en el modelo de Authors Equity, mientras no se amortizan los costes, el autor no cobra nada; una vez amortizados los gastos de edición y producción, empezaría a ver ingresos, y estos aumentarían cuando se amortizaran las sucesivas campañas de marketing. A medida que aumentan las ventas, los costes iniciales se reparten entre más ejemplares, pero los descuentos comerciales, la distribución y los costes variables siguen reduciendo el beneficio. Y cada nueva inversión en marketing vuelve a incidir en la cantidad disponible para repartir.
Este es el quid del negocio: el porcentaje pagado al autor es muy alto, pero se aplica sobre el beneficio que queda después de descontar los costes directos. Para que ese 70% se traduzca en ingresos realmente importantes, el libro debe generar un beneficio considerable, algo prácticamente reservado a títulos con ventas elevadas y sostenidas. Si a esto se suma la falta de anticipo, los ingresos para el autor pueden ser tirando a cero si el título no despega.
Así pues, me mantengo en lo dicho: Authors Equity es para autores de élite.
Lo afirma el propio James Clear, uno de los fundadores, quien dibuja el perfil ideal de cliente como un autor de primera fila, con una gran audiencia, que tiene la seguridad de vender decenas o cientos de miles de ejemplares durante muchos años.
La cesión de parte del control al autor, el auténtico aliciente
Convencer a un autor megaventas (lo del súper se nos queda corto) de que renuncie a su millonario anticipo y comparta riesgos con la editorial no es fácil. No basta con ofrecerle un porcentaje superior. Si fuera sencillo, los grandes grupos ya habrían tomado cartas en el asunto.
El argumento de Authors Equity va más allá del aumento en los royalties y se amplía con la cesión al autor de parte del control sobre el proceso de publicación y sobre todas las decisiones editoriales importantes, incluidas las de marketing. Recordemos que estos autores tienen ya las ganancias aseguradas en cualquier otra editorial y que aportan su propia comunidad de lectores, por lo que es normal que la capacidad de control sobre la vida comercial de su libro tenga un valor especial para ellos.
Controlar va más allá de decidir la cubierta o el formato, significa participar en decisiones económicas y estratégicas. Por ejemplo, cuánto invertir en cada campaña de marketing, qué tipo de marketing y durante cuánto tiempo. Recordemos que cuanto más se gasta menor es la base de cálculo de los royalties, por lo que este ejemplo nos ayuda a ver también en qué consiste el riesgo compartido con el autor
Además, las liquidaciones son mensuales y no semestrales o anuales, los autores tienen acceso a los datos de ventas casi en tiempo real y también distribución directa en otros mercados de habla inglesa.
Todas estas ventajas tienen sentido porque el autor es coinversor, recordémoslo, no porque se le conceda un privilegio.
A la vista de todo lo expuesto, el modelo de Authors Equity no me parece exportable en su integridad a los mercados español y latinoamericano, pero sí invita a replantear el papel del anticipo como norma general para determinados libros y determinados autores.
En ese jardín entraré en otro artículo, porque aquí me interesa seguir con las aportaciones más originales de Authors Equity: un catálogo de largo recorrido, autores autoeditados y la venta de productos derivados.
¿Ha triunfado el modelo de Authors Equity?
Dos años largos después de su lanzamiento, los resultados de Authors Equity son bastante opacos. Su web es una página fija que remite a la plataforma de blogging Substack, donde entre artículos y reseñas a duras penas se entrevé el grueso de su catálogo.
He tenido que hacer búsquedas en Amazon USA y leer varias entrevistas a Clear y MacIntosh para averiguar que, a finales de octubre de 2026, ya llevan publicados unos cuarenta títulos y que colaboran con sellos especializados para la venta a determinados nichos. También que gran parte de sus autores son, obviamente, superventas. Y que gran parte de su catálogo recupera libros que en su momento tuvieron éxito.
Un catálogo de novedades que nace con vocación de fondo
Authors Equity no busca bestsellers para su catálogo, quiere longsellers, libros con ventas recurrentes en un periodo largo de tiempo. Es una editorial de fondo, no de novedades.
El grueso del catálogo es no ficción práctica: empresa y estrategia, finanzas personales, bienestar mental y desarrollo personal, salud y crianza. Son libros que resuelven un problema concreto del lector y que, cuando funcionan, siguen vendiéndose año tras año sin depender de la novedad.
La ficción la publican a través de asociaciones con otras editoriales. Novela romántica a través de 831 Stories, una empresa creada por las fundadoras de una plataforma de comercio electrónico de moda, con una audiencia de 50.000 lectores a través de su newsletter y su pódcast. Y series y sagas con LYX, un sello alemán de new adult, propiedad del grupo Bastei Lübbe, con un modelo peculiar: no publican títulos aislados, sino series que lanzan de forma muy rápida, en intervalos de no más de dos meses. El objetivo, de nuevo, es rentabilizar al máximo los títulos en forma de sagas completas que fidelicen lectores creando, además, franquicias que abran las puertas a otros modelos de ingresos.
Libros con demanda previa de autores autoeditados
La contratación de títulos autoeditados con decenas de miles de ventas a sus espaldas es una de las características más llamativas de la estrategia de Authors Equity. En lugar de asociar las ventas ya realizadas con oportunidades perdidas, las consideran el aval para decenas de miles de ventas futuras.
La clave está en la explotación del canal librero y del formato impreso. La autoedición no se vende bien fuera de los canales digitales, así que Authors Equity aprovecha un terreno inexplorado para estos libros: las librerías físicas, en donde vende los títulos en un formato también inexplorado para ellos: el papel. Esto implica el acceso a miles de nuevos lectores a libros cuya demanda ya llegó avalada por los compradores en digital. Y para fidelizar a los lectores digitales que ya compraron, les ofrecen nuevas ediciones ampliadas.
James Clear presume de haber duplicado las ventas de algunos títulos autopublicados incorporados a Authors Equity. Según él, estos autores ganan por ejemplar más o menos lo mismo que cuando se autopublicaban, entre 5 y 5,50 dólares en papel, y más en audio, pero venden más.
Actualmente, un cuarto del catálogo de la editorial viene de la autopublicación superventas.
Productos derivados: Multiexplotación del contenido
Recordemos que la estrategia de la editorial es la publicación de contenidos de largo recorrido, un concepto que no sólo aplica al tiempo sino también a los formatos y a cualquier otro producto que permita otro tipo de rentabilización.
He aquí lo que me parece la idea más innovadora de Authors Equity, mucho más que trabajar sin anticipos o compartir el riesgo con el autor: la amortización del contenido a través de la producción y venta de productos derivados.
He localizado tres tipos de productos derivados de un título en concreto o del prestigio de un autor.
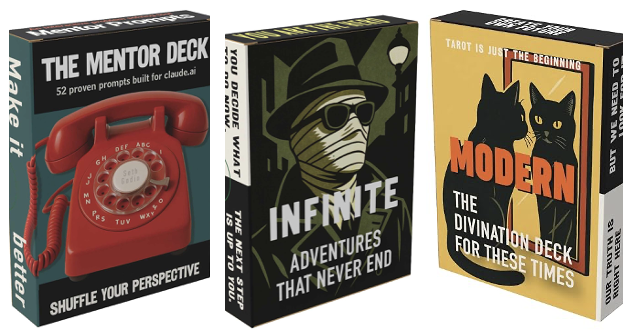
– Las barajas de Seth Godin: Se trata de productos derivados de la fama del autor. Lanzadas al mercado en noviembre de 2025, las tres barajas del catálogo (The Mentor Deck, Modern Divination Cards y The Infinite Adventure Deck) son un mismo proyecto de Godin. Cada carta lleva un código QR que abre una conversación con la IA. En The Mentor Deck, esa conversación es con un mentor virtual entrenado con las obras de autores de referencia, y funciona con Claude.
– El calendario de Hábitos atómicos: Aquí se mezclan la fama del autor y el éxito de su obra, con la singularidad de que Hábitos atómicos se publicó en 2018 con Avery, un sello de Penguin Random House. El libro principal sigue en un gran grupo y el derivado lo ha creado otra editorial, lo que demuestra que un autor con una marca suficientemente fuerte puede explotar los derechos derivados por separado.
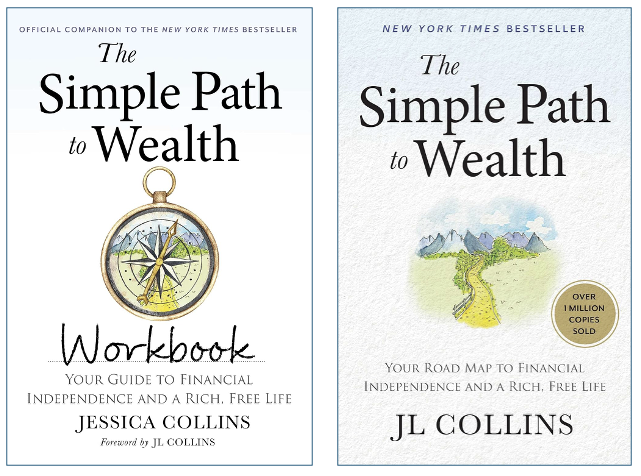
– El cuaderno del bestseller The Simple Path to Wealth. El libro nació como una serie de cartas de padre a hija, pasó a ser un blog y después un libro superventas, cuando lo adquirió Authors Equity. J.L Collins, el autor del libro, firma el prólogo del cuaderno publicado como obra de su hija, Jessica Collins.
Desconocemos qué parte de las ventas aportan los derivados, porque Authors Equity no publica esa información.
CONCLUSIÓN
Hace dos años vi en Authors Equity un laboratorio de lujo para probar un modelo de contrato que no me pareció muy original. El contrato editorial con ausencia de anticipo ya existía, el reparto de beneficios con el autor también y el 70% de royalties solo resulta viable para autores que no necesitan el anticipo y con libros que ya han demostrado que se venden.
Sin embargo, lo que el «laboratorio» sí ha probado es que el riesgo de la editorial puede reducirse. Authors Equity contrata con autores con enormes comunidades de lectores y elige libros de fondo cuya demanda ya está demostrada previamente, ya sea por la autoedición, por la audiencia del autor o por el éxito de un título anterior, y los explota (contenido y fama) durante años a través de una distribuidora de amplio alcance como Simon & Schuster.
Y eso, a diferencia de su modelo de contrato, sí es fácilmente exportable. Una editorial española no necesita renunciar al anticipo para buscar libros de largo recorrido en lugar de novedades, para llevar a la librería títulos autoeditados que ya tienen miles de lectores en digital o para negociar y explotar los derechos de los productos que pueden construirse alrededor de un libro.
Authors Equity promociona una nueva relación económica con los autores, pero lo importante es que demuestra que se puede desarrollar una estrategia de catálogo basada en reducir la incertidumbre de la demanda y en multiplicar las posibilidades de explotación de cada obra.